Geldwijzer · Overzicht begint hier
Waar gaat jouw
geldvraag over?
Grip op je geld begint met begrijpen wat er binnenkomt, wat eruit gaat en welke keuzes samenhangen. Hier lees je waar je op kunt letten, met verdere uitleg op Geldmens.
Vind jouw onderwerp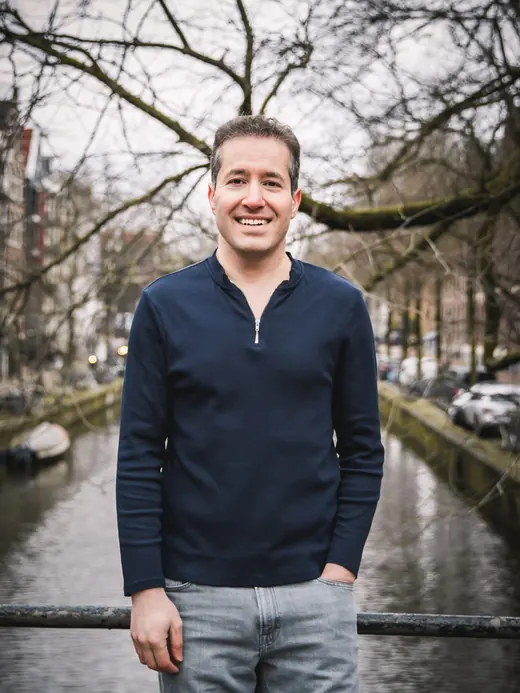
De persoon achter Geldwijzer
Aangenaam, ik ben Farshad.
Als belastingadviseur help ik mensen hun geldzaken te begrijpen. Op Geldwijzer leg ik uit welke afwegingen bij alledaagse geldvragen spelen. Wil je meer weten, dan verwijs ik je naar mijn artikelen op Geldmens.
Meer over mijKies je vertrekpunt
Wat speelt er bij jou?
Praktische uitleg, met verdieping op Geldmens.
Grip op je dagelijkse geld
Je salaris is binnen en de vaste lasten zijn betaald. Wat overblijft, lijkt vrij besteedbaar. Toch moeten daar misschien nog een jaarlijkse verzekeringspremie, onderhoud aan je auto en andere grotere uitgaven vanaf. Door ook die kosten mee te nemen in je overzicht van inkomsten en uitgaven, zie je beter welke ruimte je hebt. Kijk daarbij naar de betaaldatums: een maand kan op papier kloppen terwijl je rekening tussendoor tekortkomt.
Spaargeld heeft bovendien verschillende taken. Geld voor een geplande vakantie kun je niet tegelijk als reserve voor inkomensverlies beschouwen. Maak onderscheid tussen uitgaven die je ziet aankomen en tegenvallers waarvoor je geld achter de hand wilt houden. Hoeveel je daarvoor nodig hebt, hangt onder meer af van je vaste lasten, je bezittingen en de zekerheid van je inkomen. Een buffer die past bij jouw situatie begint daarom bij die risico’s, niet bij één bedrag dat voor iedereen zou gelden.
Een huis huren of kopen
Of je nu huurt of koopt, je woonlasten zijn meer dan het bedrag voor de verhuurder of hypotheekbank. Energie, verzekeringen en onderhoud vragen ook ruimte. Bij een verhuizing komen daar eenmalige uitgaven bij, zoals de inrichting en het verhuizen zelf. Zet die bedragen apart van de terugkerende lasten. Een woning kan maandelijks betaalbaar lijken, terwijl je na de sleuteloverdracht nauwelijks geld overhoudt voor een tegenvaller.
Bij een koopwoning speelt ook belasting mee. Kosten voor de aankoop en kosten voor het regelen van de hypotheek worden fiscaal verschillend behandeld; niet de hele rekening van de notaris is aftrekbaar. De uitleg over aftrekbare kosten bij een huis kopen helpt dat onderscheid te maken. Heb je later geld over, dan komt een andere afweging: extra aflossen of sparen? Een lagere schuld kan rentelasten verminderen, maar geld dat in je huis zit, is minder makkelijk beschikbaar voor andere uitgaven.
Er verandert iets in je gezin
Samenwonen kan kosten schelen: je deelt een woning, abonnementen en dagelijkse uitgaven. Maar twee oude begrotingen bij elkaar optellen geeft nog geen goed beeld van je nieuwe huishouden. Belasting en toeslagen kunnen veranderen. Fiscaal partnerschap en toeslagpartnerschap hebben daarbij eigen voorwaarden en ingangsdata. Kijk bij samenwonen, belasting en toeslagen dus niet alleen naar de gezamenlijke besparing, maar ook naar wat er straks werkelijk binnenkomt.
Als je uit elkaar gaat, lopen sommige geldzaken nog door. Denk aan een gezamenlijke hypotheek, vaste lasten en een voorlopige belastingteruggave die bij de oude situatie paste. De datum waarop je apart gaat wonen is bovendien niet altijd de datum waarop je fiscale partnerschap eindigt. Breng daarom eerst de feiten, betalingen en afspraken in kaart. De uitleg over uit elkaar gaan en fiscaal partnerschap laat zien welke zaken samenhangen. Een gunstige belastinguitkomst en een eerlijke onderlinge verdeling zijn daarbij twee afzonderlijke vragen.
Belasting en toeslagen
Een nieuwe baan, meer uren werken of een wisselend inkomen kan gevolgen hebben voor je toeslagen. Het bedrag dat je maandelijks ontvangt is een voorschot, gebaseerd op gegevens over je verwachte situatie. Het nettoloon op je bankrekening is niet het inkomen waarmee Dienst Toeslagen rekent. Bij je toetsingsinkomen schatten gaat het om het relevante inkomen over het hele jaar. Een wijziging halverwege het jaar vraagt daarom om een nieuwe jaarinschatting, niet alleen een blik op je laatste loonstrook.
Controleer bij een verandering ook je huishouden en de voorwaarden van de toeslag die je krijgt. Zo kan samenwonen invloed hebben op de berekening. En een tegemoetkoming dekt niet vanzelf jouw werkelijke kosten: een duurdere zorgpolis geeft op zichzelf geen hogere zorgtoeslag. Houd in je begroting dus ook rekening met de premie, het eigen risico en andere eigen zorgkosten. In de uitleg over zorgtoeslag en wat je zelf betaalt komen het recht op de bijdrage en je eigen budget samen.
Je eigen bedrijf
De eerste klanten betalen en de zakelijke rekening groeit. Toch is dat saldo niet automatisch geld dat je privé kunt uitgeven. Leveranciers moeten nog betaald worden en je kunt bedragen nodig hebben voor btw, inkomstenbelasting of een investering. Ook kan werk al omzet opleveren terwijl de klant nog niet heeft betaald. Wie een eenmanszaak begint, heeft daarom meer nodig dan een inschrijving: een plan voor de kosten, de inkomsten en de periodes waarin minder geld binnenkomt.
Een bruikbare boekhouding maakt die verschillen zichtbaar. Je wilt kunnen zien welke facturen openstaan, welke rekeningen eraan komen en waarop je cijfers zijn gebaseerd. Bewaar daarom niet alleen bankafschriften, maar ook de facturen en afspraken die de betalingen verklaren. Een overboeking vertelt op zichzelf niet of iets omzet, een lening of een privébetaling is. Door je boekhouding regelmatig bij te werken, krijg je informatie voor je dagelijkse keuzes. Zo wordt eerder duidelijk welk geld beschikbaar is en welke verplichtingen nog volgen.
Sparen, beleggen en later
Geld voor een reparatie volgende maand heeft een andere taak dan geld voor later. Begin daarom bij je doel en het moment waarop je het bedrag nodig kunt hebben. Voor onverwachte uitgaven telt vooral dat je erbij kunt, zonder afhankelijk te zijn van een gunstige beurskoers. Beleggen brengt kans op verlies mee, ook bij een lange looptijd. Kijk dus zowel naar wat je financieel kunt opvangen als naar de onzekerheid waarmee je kunt leven.
Bij vermogensopbouw spelen tijd, inleg en kosten samen een rol. Als opbrengsten opnieuw worden ingelegd, kunnen die zelf ook opbrengst opleveren. Dat is het principe van samengestelde rente en rendement. Een rekenvoorbeeld met een vast percentage blijft wel iets anders dan een werkelijk beleggingsresultaat. Koersen schommelen en verwachtingen komen niet altijd uit. Een plan helpt om te beoordelen of je keuzes nog passen, juist wanneer angst of enthousiasme de overhand krijgt. De uitleg over emoties bij beleggen gaat over dat verschil tussen een voornemen op papier en wat je in de praktijk kunt volhouden.
Je vraag nog niet gevonden?
Op Geldmens vind je meer artikelen over geld, belasting en ondernemen.
Bekijk alle onderwerpen op GeldmensPrefer English?
Clear answers, in English.
Read about money, Dutch taxes and running a business on Money Untold.
Explore Money UntoldPersoonlijke hulp bij je belastingaangifte of een fiscale vraag? Bekijk wat ik voor je kan doen op farshadbashir.nl.